サラリーマン投資家のYAMATOです。
「不動産投資って、結局いくらから始められるの?」「貯金が少ないけど、自分でもできるのかな?」と気になって、このページを開いてくれたのかなと思います。
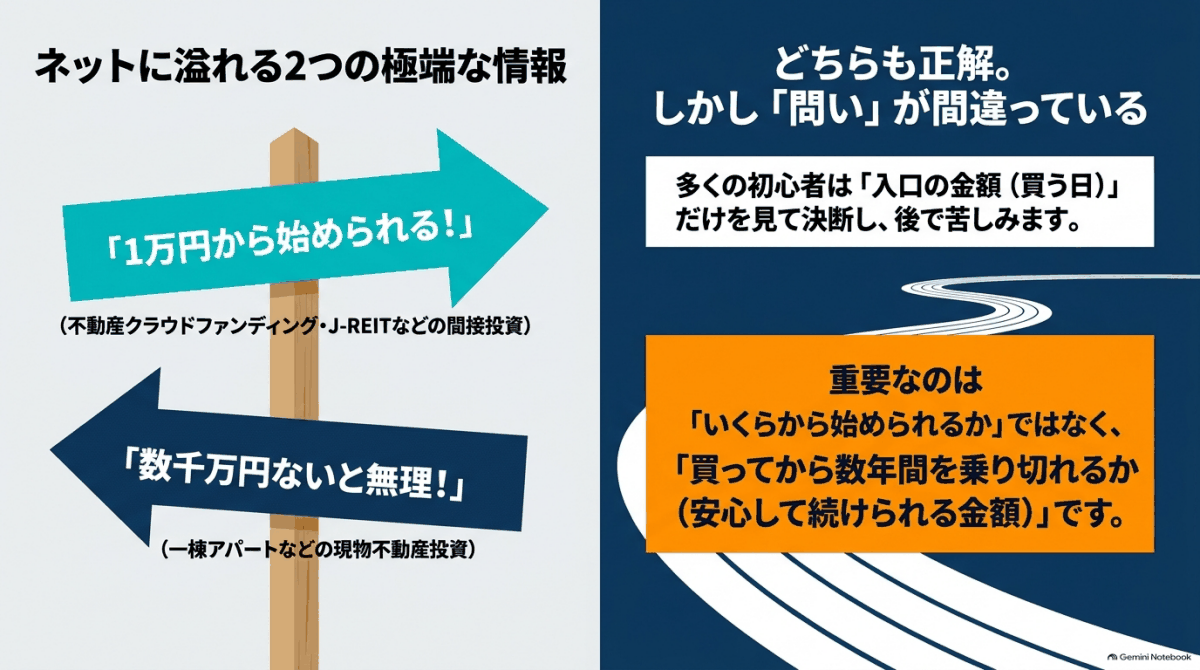
ネットで調べると「1万円から始められる」という話もあれば、「数千万円ないと無理」という話もあって、正直どれを信じたらいいか迷いますよね。
実はどちらも間違いではなくて、投資のやり方によって必要なお金がまったく違うんです。
私は、今は2棟のアパートを持つオーナーです。その経験から言うと、「始められる金額」と「安心して続けられる金額」は別物だなと感じています。
この記事では、投資の種類ごとの元手の目安、物件を買うときにかかる費用の一覧、頭金の考え方、そして買ったあとに必要な予備のお金まで、順番にお話ししていきます。読み終わるころには、あなたの今の貯金で何ができて、何は待ったほうがいいのかが、はっきり見えてくるはずですよ。
- 不動産投資を始めるために必要なお金の目安
- 投資の種類ごとに違う元手と特徴
- 物件を買うときにかかる費用の中身
- 空室や修繕に備えて残しておくべき予備資金
この記事の数字は、あくまで一般的な目安です。物件の条件や金融機関、時期によって大きく変わります。実際に買う前には、必ず最新の情報を公式サイトや各機関で確認し、最終的な判断は専門家にご相談くださいね。
不動産投資はいくらから始められる?
まずは全体像からお話しします。少ないお金で入れる方法と、現物の不動産を買うときの現実的な金額を、最初に整理しておきましょう。ここをつかんでおくと、このあとの話がぐっと分かりやすくなりますよ。
先に結論をひと言だけ言うと、「入口の金額」だけを見て決めると、あとで苦しくなりやすいです。大事なのは、買った日だけでなく、買ってから数年間を乗り切れるかどうか。この視点を頭の片すみに置いて読み進めてくださいね。
少額から始められる投資の入口
「不動産投資は1万円からできる」と聞いたことはありませんか?
これは本当の話で、不動産クラウドファンディングやJ-REIT(上場している不動産の投資商品)なら、1万円前後から数万円ほどで始められます。
この2つは、自分で物件を買うわけではありません。たくさんの人から少しずつお金を集めて、プロが不動産を運用し、その利益を分けてもらうしくみです。
だから、入居者の募集も修繕の手配も、自分でやる必要はありません。
私も最初に「不動産に興味があるけど、いきなり大きな借金はこわいな」と思ったとき、こういう小さな入口があることを知って、ちょっと安心した記憶があります。
ただし、少額で始められるぶん、自分で物件を選んだり、家賃を決めたりする自由はありません。得られる利益も、期待できるのは年に数%ほどが目安です。
「不動産のしくみを少しずつ学びながら、お金を育てたい」という人には、いい入口だと思います。
少額投資で得られるものと、得られないもの
少額の投資で得られるのは、不動産の値動きや分配金の流れを体験できることです。実際に自分のお金を入れてみると、ニュースで見る金利や景気の話が、急に自分ごとになるんですよね。
一方で、得られないものもあります。たとえば、物件を自分の持ち物として所有する安心感や、リフォームで価値を上げる楽しさ、借入を使って資産を大きく増やす力は、間接的な投資にはありません。
つまり、少額投資は「練習の場」としては優秀ですが、「資産づくりの主役」にするには少し物足りない、というのが私の正直な感想です。
ポイント:1万円から始められるのは、基本的に「不動産に出資する」タイプの投資です。物件のオーナーになるわけではない点は、頭に入れておきましょう。
現物不動産で必要な資金の目安
では、実際にマンションやアパートを買う「現物不動産投資」はどうでしょうか。
よく「頭金10万円で買えます」という広告を見かけますが、それは物件価格のうち頭金だけの話です。別に諸費用が必要になります。
諸費用の目安は、新築で物件価格の3〜5%、中古で7〜10%ほどと言われています。
たとえば3,000万円の中古マンションなら、諸費用だけで200万円前後かかる計算になります。
さらに、買ったあとの空室や突然の故障に備える予備のお金も欠かせません。
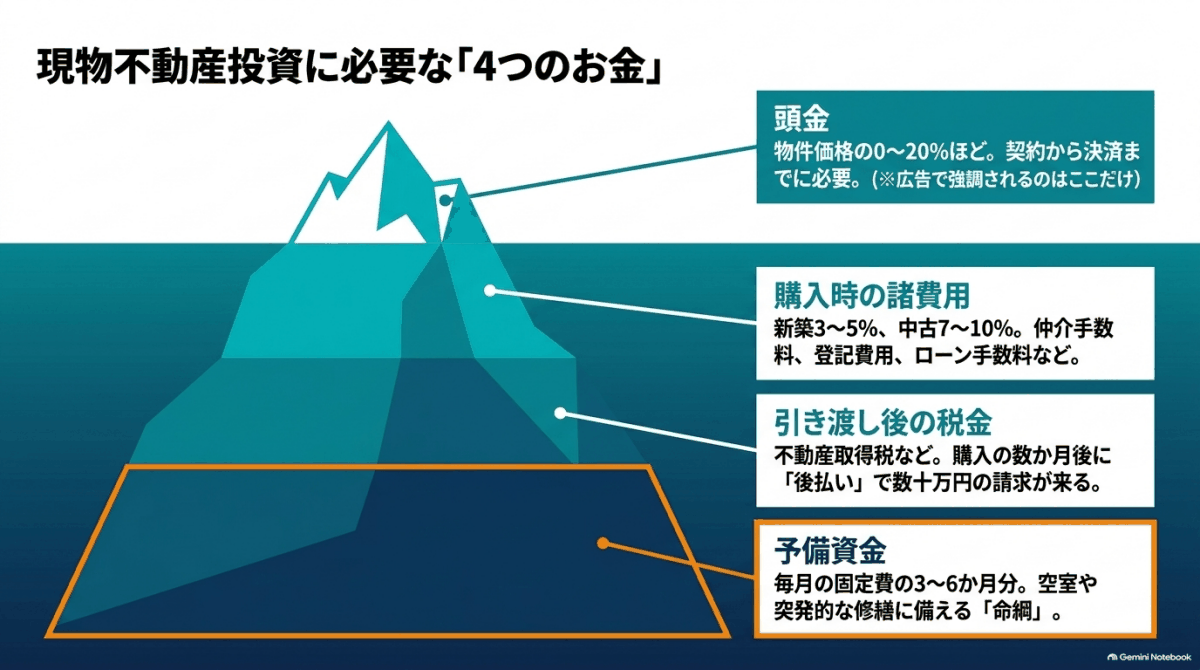
これを全部ひっくるめて考えると、現物不動産に必要なお金は「頭金+諸費用+引き渡し後の税金+予備資金」の合計です。
私が現場で見てきた感覚だと、頭金だけに目がいって、そのほかのお金を見落としてしまう人がとても多いんですよね。
「いくらから始められるか」を考えるときは、物件を買う日のことだけでなく、買ってから数年先のことまで含めて考えるのがおすすめですよ。
必要なお金の4つの内訳
ここで、現物不動産に必要なお金を、4つに分けて整理しておきますね。
| お金の種類 | いつ必要か | 目安 |
|---|---|---|
| 頭金 | 契約から決済まで | 物件価格の0〜20%ほど |
| 購入時の諸費用 | 契約時と決済時 | 新築3〜5%、中古7〜10%ほど |
| 引き渡し後の税金 | 購入の数か月後 | 不動産取得税など(数十万円になることも) |
| 予備資金 | 運用中ずっと | 毎月の固定費の3〜6か月分 |
※上の表は一般的な目安です。実際の金額は物件や金融機関によって変わります。
たとえば3,000万円の中古区分マンションを、頭金10万円で買うとしても、諸費用の200万円前後と予備資金の50万〜100万円は別に必要です。合計すると、300万円前後の現金が動くこともあります。
「頭金10万円」という言葉の印象と、実際に動くお金には、けっこう差があるんです。あなたの貯金と照らし合わせながら、イメージしてみてください。
投資手法別に見る必要資金
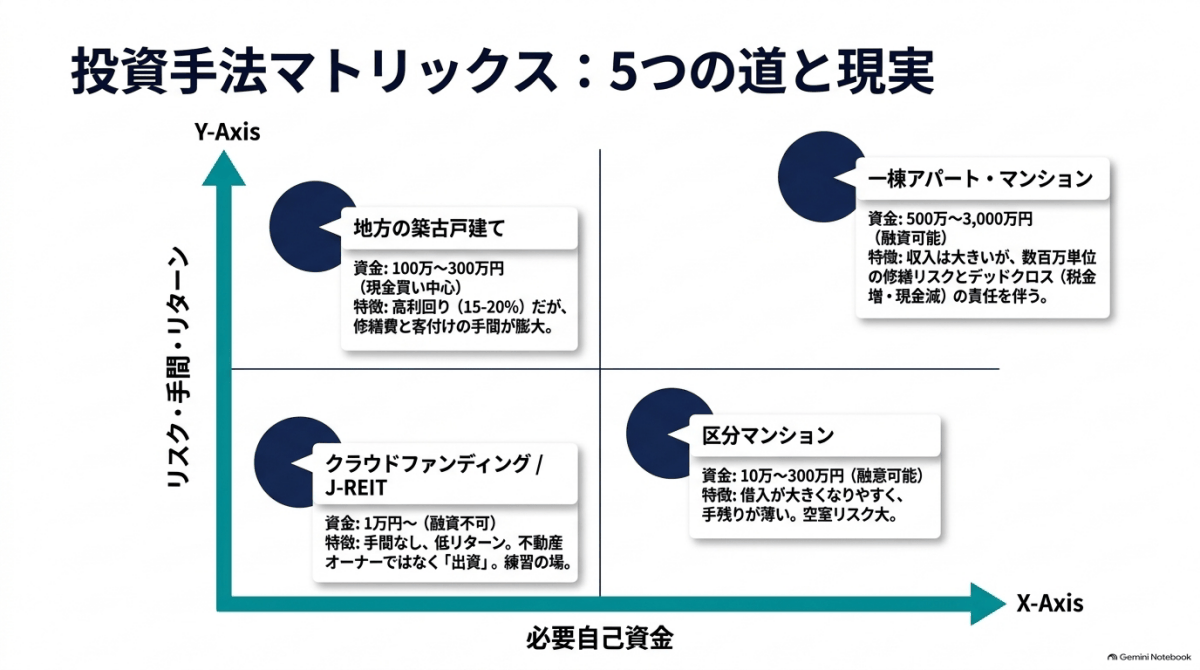
ここからは、投資の種類ごとに、必要なお金の目安と特徴を見ていきます。自分の貯金額に合うのはどれか、探すつもりで読んでみてください。
どの手法にも、いいところと気をつけたいところがあります。「利回りが高いから」という理由だけで選ぶと、手間やリスクの大きさに驚くことがあるので、特徴まで一緒に見ていきましょう。
| 投資の種類 | 自己資金の目安 | 融資の利用 | 特徴 |
|---|---|---|---|
| クラウドファンディング | 1万円〜 | 不可 | 管理の手間なし。期間中は換金しづらい |
| J-REIT | 数万円〜 | 原則不可 | 売買しやすい。値動きがある |
| 地方の築古戸建て | 100万〜300万円 | 現金買いが中心 | 利回りは高めだが手間もかかる |
| 区分マンション | 10万〜300万円 | 可能 | 借入が大きくなりやすい |
| 一棟アパート・マンション | 500万〜3,000万円 | 可能 | 収入は大きいが責任も大きい |
※上の表は一般的な目安です。実際の金額は物件や金融機関によって変わります。
クラウドファンディングとJ-REIT
先ほども少しふれましたが、この2つは少額で始めやすい間接的な投資です。
クラウドファンディングは、1万円から出資できるものが多く、期待できる分配金は年3〜8%ほどが目安とされています。
ただし、運用している期間は、途中で解約できないものがほとんどです。「急にお金が必要になったとき、引き出せない」ことは覚えておいてください。
もうひとつのJ-REITは、証券会社の口座で株のように売り買いできます。数万円から買えて、平日なら好きなときに売れるので、換金しやすいのが強みです。
そのかわり、株と同じで市場全体の動きに引っぱられて、価格が上がったり下がったりします。
この2つは、どちらも全額自己資金で買うのが基本で、借入を使って大きく増やすことはできません。
そのぶん、大きく失敗しにくい面もあります。自己資金が100万円に届かないうちは、まずここで経験を積みつつお金をためるのが、無理のない進め方かなと私は思います。
2つの違いを比べてみる
似ているようで、この2つは性格がかなり違います。
| 比べるポイント | クラウドファンディング | J-REIT |
|---|---|---|
| 始められる金額 | 1万円〜 | 数万円〜 |
| お金の戻りやすさ | 運用期間中は難しい | 平日の市場で売れる |
| 期待できる利回り | 年3〜8%ほど | 年3.5〜5.5%ほど |
| 価格の動き | 基本は動かない(元本割れの可能性はある) | 日々上下する |
| 自分の関わり | ほぼなし | ほぼなし |
※利回りはあくまで一般的な目安で、将来の成果を約束するものではありません。
「しばらく使わないお金を、手間なく置いておきたい」ならクラウドファンディング、「いざというときに売れる安心感がほしい」ならJ-REIT、という選び方が分かりやすいかなと思います。
注意:分配金や利回りは約束されたものではありません。元本が減る可能性もあるので、商品ごとの説明書きを読み、最終的な判断は専門家に相談してくださいね。
地方築古戸建ての元手
自己資金が100万〜300万円ほどあるなら、地方の古い戸建てを現金で買って貸す方法もあります。
たとえば、100万〜200万円の戸建てを買い、100万〜150万円ほどかけて直して、月4万〜5万円で貸すイメージです。うまくいけば、表面利回りで15〜20%前後を狙えると言われています。
数字だけ見ると魅力的ですよね。
ただ、ここには落とし穴もあります。古い家は、開けてみないと分からない傷みが出やすく、直す費用が見積もりより膨らむことがあるんです。
それに、その地域で本当に借りたい人がいるのかも、事前にしっかり確かめなければいけません。
木造の古い物件は、民間の銀行からお金を借りにくい点も知っておきたいところです。
そこで、物件は自己資金で買い、リフォーム費用だけ日本政策金融公庫から借りる、という組み合わせ方もあります。ただし、借りられるかどうかや条件は審査しだいなので、必ず公式の情報を確認してください。
自分で動く時間と体力がある人には合いますが、本業が忙しい人には、思っていたより大変かもしれませんよ。
築古戸建てで見ておきたい3つのこと
私がこの手の物件を検討する人にお伝えしているのは、次の3つです。
1つ目は、その町で貸せるか。近くに仕事や学校、病院、駅があるか、同じような家が実際に貸し出されているかを、不動産会社に聞いて確かめます。家賃4万円でも、借り手がいなければ収入はゼロです。
2つ目は、建物の傷み具合。屋根、外壁、水まわり、シロアリ、雨もりなどは、直す費用が大きくなりやすい場所です。買う前に、工事の会社に見てもらって見積もりを取っておくと安心です。
3つ目は、手数料の割合。100万円ほどの物件でも、仲介手数料などの諸費用が思ったより重く感じることがあります。この点は、次の章で詳しくお話ししますね。
表面利回りが15〜20%でも、修繕や空室、税金を引いたあとの実質の利回りは、ぐっと下がることがあります。数字は「広告の数字」ではなく、「手元に残る数字」で見るのがおすすめです。
区分マンションの自己資金
1部屋だけ買う「区分マンション」は、ローンを使いやすいので、少ない頭金でも買えてしまう投資です。
実際、頭金が数十万円ほどで契約している人もいます。
私も宅建合格者として、この手の話を耳にする機会は多いのですが、始めやすいことと、続けやすいことは別だと感じます。
たとえば、2,000万円の中古ワンルームを、頭金100万円で買ったとします。借入は1,900万円ほどになり、毎月のローン返済は6万円台です。
家賃収入からローン返済や管理費などを引くと、手元に残るのは月1万円に届かないこともあります。
これでは、1か月空室になっただけでも赤字になりかねません。
一般的な目安では、頭金と諸費用とあわせて、物件価格の10〜20%の頭金と、7〜10%の諸費用を現金で用意しておくと、安全性が上がると言われています。
さらに予備資金も加えると、区分マンション1戸でも、300万円以上あると心にゆとりが持てるかなと思います。
2,000万円の区分マンションを例に考える
もう少し具体的に、数字を並べてみますね。物件は築18年のRC造・ワンルーム、価格2,000万円、頭金100万円、借入1,900万円(変動金利2.3%・35年)という想定です。
| 項目 | 金額の目安 |
|---|---|
| 購入時の諸費用 | 約161.6万円(物件価格の約8.1%) |
| 引き渡し後の不動産取得税 | 約25万円 |
| 予備資金 | 約50万円 |
| 頭金 | 100万円 |
| 自己資金の合計 | 約336.6万円 |
| 年間の手残り(税引前) | 約11.2万円(月9,000円ほど) |
※あくまで一例の試算です。実際の数字は物件や条件によって変わります。
どうでしょう。「頭金100万円」と聞くと手軽に感じますが、実際に必要な現金は300万円台。それなのに、年間の手残りは10万円ほどなんです。
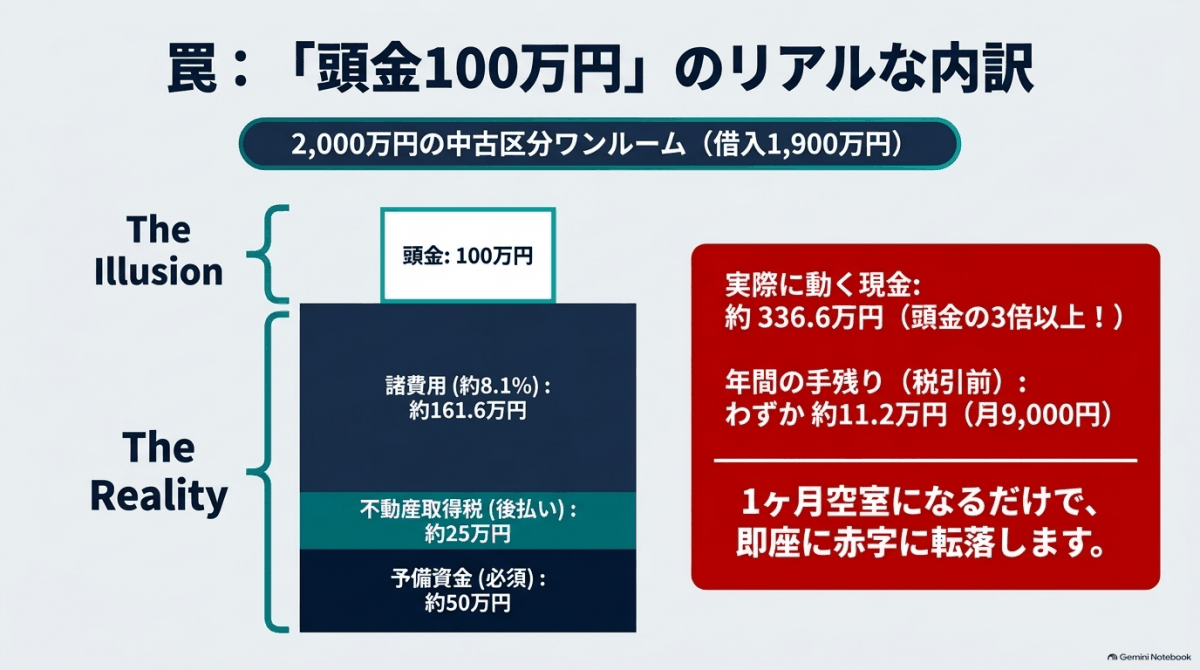
私はこの数字を見るたびに、「始める金額」より「続けるための余裕」のほうが、ずっと大事だなと思います。
注意:「家賃保証」「一括借り上げ」をうたう物件には、特に気をつけてください。相場より高い保証家賃で売られていると、数年後に家賃が下げられて、ローン返済を下回ることがあります。周辺の家賃相場は、必ず自分でも調べておきましょう。
一棟アパートに必要な資金
アパートやマンションを丸ごと1棟買う場合は、かかるお金がぐっと大きくなります。
中古の一棟なら、自己資金500万〜2,000万円ほどが目安とされ、新築だと1,000万〜3,000万円ほどになることもあります。
私自身、アパートを買ったときは、頭金だけでなく諸費用や予備資金まで含めて、「これだけ現金が出ていくのか」と、あらためて身が引き締まりました。
そのかわり、部屋数が多いぶん、1室が空いても家賃がゼロにならないのは大きな強みです。
たとえば、6,000万円の中古アパートを、頭金20%の1,200万円で買ったケースを考えてみます。借入を減らせるので、毎月の返済に余裕が生まれやすくなります。
ただし、外壁塗装や屋根の防水といった大きな工事が、10〜15年ごとにやってきます。数百万円から、ときには1,000万円を超えることもあるんです。
一棟投資は、買うときのお金に加えて、将来の修繕のお金まで見通しておくことが大切ですよ。
6,000万円の中古アパートを例に考える
こちらも数字で見てみましょう。築15年・木造2階建て(8世帯)、価格6,000万円、頭金1,200万円、借入4,800万円(変動金利2.5%・25年)という想定です。
| 項目 | 金額の目安 |
|---|---|
| 購入時の諸費用 | 約439.6万円(物件価格の約7.3%) |
| 引き渡し後の不動産取得税 | 約70万円 |
| 予備資金 | 約200万円 |
| 頭金 | 1,200万円 |
| 自己資金の合計 | 約1,909.6万円 |
| 年間の手残り(税引前) | 約173.4万円(月14万円ほど) |
※あくまで一例の試算です。空室や修繕、金利の変化によって結果は変わります。
必要な現金は約1,900万円と大きいですが、そのぶん手残りも大きく、ローン返済への余裕もあります。
ただ、ここで気をつけたいのがデッドクロスです。これは、ローンの元金返済が、建物の減価償却費(実際には現金が出ていかない経費)を上回ってしまう現象のこと。
古い木造アパートは償却できる期間が短く、購入から数年たつと経費が減って、帳簿上の利益が急に増えます。すると税金が増えるのに、手元の現金は元金返済で出ていく、という状態になりやすいんです。
頭金を多めに入れて元金返済を抑えたり、税金の分を前もって取りわけたりしておくと、慌てずにすみますよ。詳しい税金の扱いは、税理士さんに相談するのが安心です。
物件取得時にかかる費用一覧
ここでは、物件を買うときに、売買代金とは別に必要になる費用を見ていきます。「費用の一覧」を頭に入れておけば、見積もりを見たときに慌てずにすみますよ。
最初に、全体像をひと目で分かる表にまとめておきますね。
| 費用の名前 | 目安・計算のしかた | 払うタイミング |
|---|---|---|
| 仲介手数料 | 400万円超は「売買価格×3%+6万円」に消費税 | 契約時・引き渡し時 |
| 登録免許税 | 土地・建物の評価額などをもとに計算。ローンを組むと抵当権の分も必要 | 決済時 |
| 司法書士報酬 | 10万〜20万円ほど | 決済時 |
| 印紙税 | 契約書の金額によって決まる | 契約時 |
| ローン事務手数料 | 定額で数万円、または借入額の1〜2%ほど | 融資実行時 |
| ローン保証料 | 借入額の1.5〜2.5%ほど、または金利に上乗せ | 融資実行時 |
| 火災保険・地震保険 | 区分は10万〜30万円、一棟は30万〜100万円超 | 引き渡し前 |
| 税金などの精算金 | 引き渡し日を基準に日割り計算 | 決済時 |
| 不動産取得税 | 評価額をもとに計算 | 購入の数か月後 |
※上の表は一般的な目安です。実際の金額や税率は物件や時期によって変わります。
仲介手数料と登記費用
まず大きいのが、仲介手数料です。不動産会社に間に入ってもらったときに支払う費用で、法律で上限が決まっています。
売買価格が400万円を超える場合の上限は、「売買価格×3%+6万円」に消費税を加えた金額です。3,000万円の物件なら、100万円ほどになる計算ですね。
ここで、低価格の物件を買う人には注意してほしいことがあります。
2024年7月の制度改正で、800万円以下の物件については、買う側にも最大33万円(税込)の手数料がかかる場合があるようになりました。
たとえば100万円の戸建てなら、これまでの計算だと5.5万円ほどでしたが、条件によっては33万円になることもあります。安い物件ほど、手数料の割合が大きくなるわけです。
この場合は、事前の説明と合意が必要ですので、契約前に必ず確認しておきましょう。
低価格物件の手数料は「割合」で見る
たとえば、100万円の戸建てを買って、手数料が33万円になったとします。これは物件価格の33%です。ほかの諸費用や、リフォーム費用の100万円以上も加わりますから、「安く買えた」つもりが、総額ではそうでもなかった、ということが起こります。
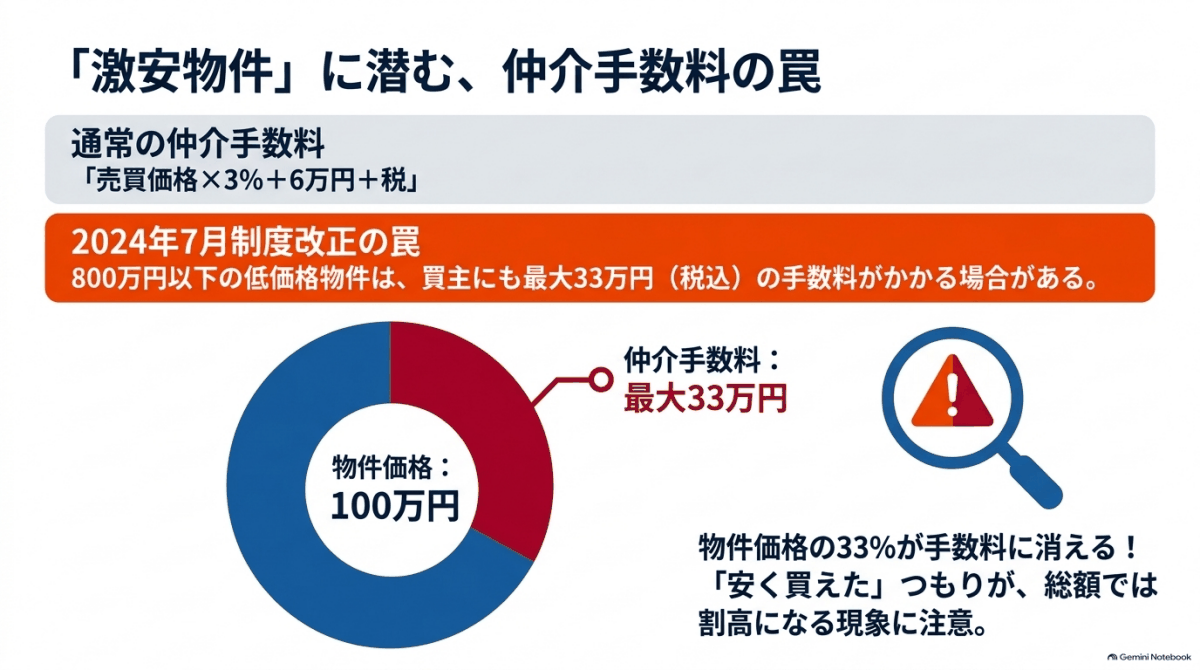
私なら、安い物件を買うときほど、「仲介手数料はいくらになりますか?」「事前に合意が必要な金額ですか?」と、先に聞いておきます。
聞きにくいと感じるかもしれませんが、お金の話は、契約前に済ませておくのがお互いのためです。
制度の中身は、国土交通省が定める報酬のルールにもとづいています。最新の内容は、国土交通省や不動産会社に確認してくださいね。
登記費用のしくみ
次に登記費用です。これは、「この不動産は私のものです」「ここにローンの担保がついています」と、国の記録に載せるための費用です。
所有権の移転登記にかかる登録免許税は、土地と建物で税率が違い、投資用の建物は自宅用のような軽い税率になりません。ローンを組む場合は、抵当権の設定登記にも税金がかかります。
これらの手続きは司法書士にお願いするのが一般的で、報酬は10万〜20万円ほどが目安です。
税率には期限つきの軽減措置もあるため、最新の内容は法務局や専門家に確認してくださいね。
ローン関連費用と税金
ローンを組むと、そのための費用もかかります。
代表的なのがローン事務手数料です。金融機関によって、数万円の定額のところもあれば、借入額の1〜2%ほどの定率のところもあります。
定率だと、借入が大きくなるほど手数料も増えるので、見積もりで金額を確認しておきたいところです。
それから保証料もあります。保証会社を使う場合は、借入額の1.5〜2.5%ほどを前払いするか、金利に少し上乗せする形で払うのが一般的です。
たとえば借入が4,800万円なら、1.5〜2.5%で72万〜120万円ほどになります。決して小さくない金額ですよね。
印紙税のポイント
契約書に貼る印紙代も必要です。売買契約書と、ローンの契約書(金銭消費貸借契約書)の両方にかかります。
不動産の売買契約書には、期限つきで税額が軽くなる特例があります。一方で、ローンの契約書は、その特例の対象外です。電子契約なら不要になる場合もあるので、確認してみてください。(出典:国税庁『タックスアンサー No.7108 不動産の譲渡に関する契約書に係る印紙税の軽減措置』)
見落としやすい不動産取得税
そして、見落としやすいのが不動産取得税です。
これは物件を買って数か月たったころに、納付書が届く「後払い」の税金です。土地や建物の評価額をもとに計算され、数十万円になることもあります。
どんな税金なのかは、都道府県の公式ページで確認できます。(出典:東京都主税局『不動産取得税』)
※お住まいの地域や物件のある地域によって、窓口は異なります。
注意:不動産取得税は、買った直後ではなく、あとから請求されます。気づかないうちに現金を使い切っていて、払えなくなる人もいるので、あらかじめ取りわけておきましょう。
保険料や精算金の注意点
最後に、保険料と精算金です。
火災保険は、お金を貸してもらう条件として、金融機関から加入を求められるのが普通です。区分マンションなら10万〜30万円ほど、一棟物件では30万円から100万円を超えることもあります。
地震保険をつけるかどうかでも、金額は大きく変わります。補償の範囲や年数は、自分で選べる部分なので、よく比べたいですね。
次に精算金です。
固定資産税や都市計画税は、1年分を売主さんが払っていることが多いので、引き渡しの日で日割り計算して、買主が売主に払い戻します。
区分マンションの場合は、管理費や修繕積立金も、同じように日割りで精算します。
1つひとつは大きな金額ではなくても、合計すると数万円〜数十万円になることがあります。
ここまでをまとめると、諸費用は新築で物件価格の3〜5%、中古で7〜10%が一般的な目安です。
見積もりをもらうときのコツ
諸費用は、会社ごとに項目や金額が少しずつ違います。見積もりをもらったら、次の点をチェックしてみてください。
1つは、項目が細かく書かれているか。「諸費用一式」とだけ書かれていたら、中身を聞いてみましょう。もう1つは、不動産取得税や予備資金が入っているか。ここが抜けている見積もりは、実際より安く見えてしまいます。
そして、同じ物件でも、ローンの会社によって手数料が違うことがあります。金利だけでなく、手数料や保証料も含めた「総額」で比べるのが、損をしないコツですよ。
YAMATOのワンポイントアドバイス!
私は物件を買う前に、不動産会社に「諸費用の見積もりを全部の項目つきで出してください」とお願いするようにしています。後から「これも必要でした」と言われるのが、一番こわいですからね。見積もりは、できれば2社以上で見比べてみてください。
頭金はいくら用意すべきか
ローンを使う投資では、「頭金をいくら入れるか」が悩みどころですよね。ここでは、頭金の考え方と、少ない頭金で買うときの注意点をお話しします。
頭金は多いほど安全ですが、多すぎると今度は予備資金が足りなくなります。この「ちょうどいいバランス」を探すのが、実は一番むずかしいところなんです。
頭金10万円の落とし穴
理想を言うと、頭金は物件価格の10〜20%、それに諸費用の7〜10%を現金で用意しておくと安心だと言われています。
でも実際には、中古ワンルームを頭金10万円ほどで買う人も少なくありません。
たとえば3,000万円のマンションなら、しっかり型で頭金300万〜600万円と諸費用で500万〜800万円ほど。低い頭金型なら、頭金10万円と諸費用で210万円前後と、入り口がぐっと低くなります。
| 3,000万円の中古マンション | しっかり型 | 低い頭金型 |
|---|---|---|
| 頭金 | 300万〜600万円(10〜20%) | 10万円 |
| 諸費用 | 約200万円 | 約200万円 |
| 用意する現金の目安 | 500万〜800万円 | 約210万円 |
| 借入額 | 小さめ | 大きめ |
| 毎月の手残り | 余裕が出やすい | 薄くなりやすい |
※一般的な目安です。実際の条件は金融機関の審査によって変わります。
ただ、頭金をほとんど入れない(フルローンやオーバーローン)と、次のようなリスクが出てきます。
まず、毎月の返済が重くなるので、家賃から返済を引いた手残りが少なくなります。
次に、金利が上がったときに、すぐ赤字になりやすいこと。変動金利でローンを組んでいる場合は、特に気になるところです。
そして一番こわいのが、買った直後から、ローンの残りが物件の売れる値段より高い状態になりやすいことです。
この状態で「やっぱり売りたい」となっても、売ったお金でローンを返しきれません。足りない分は、自分の現金で穴埋めすることになります。
つまり、出口が閉ざされてしまうんです。
あなたなら、「頭金が安くすむ」ことと、「あとで身動きがとれなくなる」ことを、どちらを大事にしたいですか?
借りられる金額は、人によって違う
もうひとつ知っておきたいのが、ローンで借りられる金額は人によって違う、ということです。金融機関は、年収や勤務先、すでにある借入などを見て、返せるかどうかを判断します。
目安としてよく言われるのは、年収の7〜10倍ほどです。たとえば年収600万円なら、4,200万〜6,000万円が理論上の上限ということになります。
また、年収に対する年間の返済額の割合(返済比率)は、35〜40%以内が審査の上限とされることが多いです。ただ、空室や修繕があっても安心なのは、30%以下あたりだと言われています。
| 属性 | 年収倍率の目安 | 頭金の目安 |
|---|---|---|
| 公務員 | 8〜10倍 | 0〜10% |
| 上場企業・大手企業の正社員 | 7〜8倍 | 10%前後 |
| 中小企業の正社員 | 5〜7倍 | 10〜20% |
| 個人事業主・会社経営者 | 3〜5倍(所得基準) | 20〜30% |
※あくまで一般的な目安です。実際の審査は、金融機関や物件によって大きく変わります。
ここで大事なのは、「借りられる金額」と「借りていい金額」は別だということ。限度いっぱいまで借りてしまうと、ちょっとした空室でも苦しくなります。
ポイント:頭金が少ない投資は、始めやすい反面、あとから出る赤字や売却の難しさにも自分で耐える必要があります。借入の目安は、金融機関ごとの基準があり、年収や勤務先によっても変わります。
運用開始後に必要な予備資金
物件を買ったら終わり、ではないのが不動産投資です。買ったあとも、毎月の支払いや急な出費があります。ここでは、手元に残しておくべきお金について考えましょう。
私の経験では、不動産投資で本当にあわてるのは、「買うとき」より「買ったあと」です。だからこそ、予備資金の話は、少し長めにお伝えしますね。
空室や修繕に備える金額
私が一番伝えたいのが、この予備資金の話です。
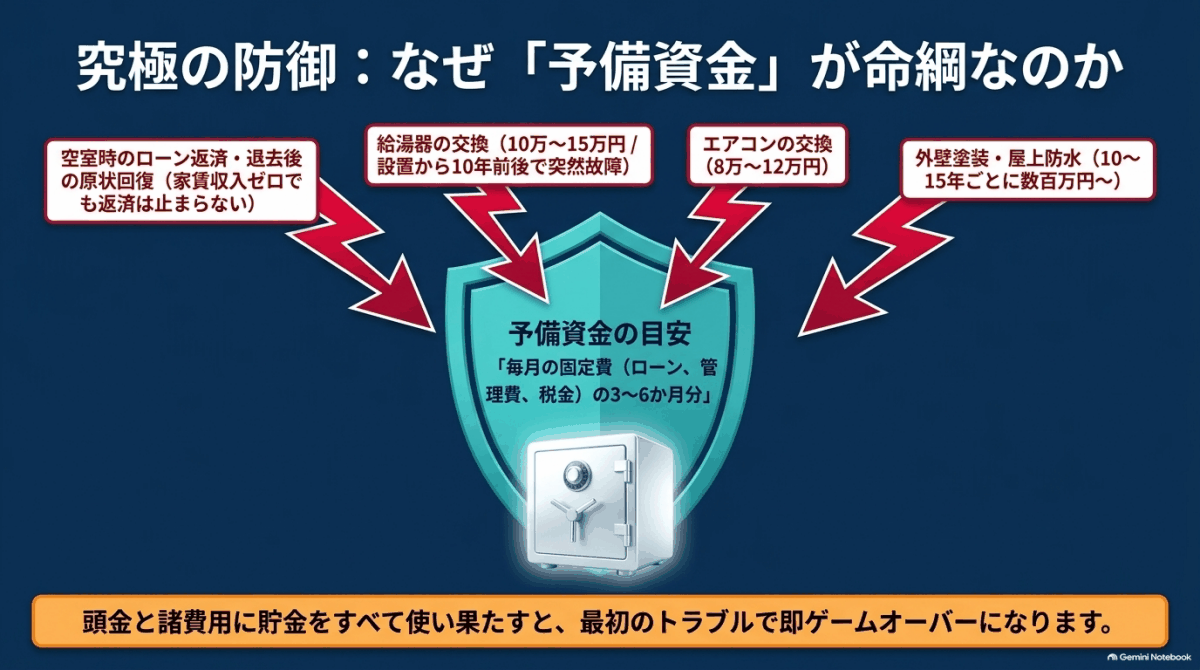
目安は、毎月出ていく固定のお金(ローンの返済、管理の委託費、固定資産税の月割り分など)の3〜6か月分と言われています。
区分マンション1戸なら、最低でも50万〜100万円。一棟アパートなら、200万〜300万円ほどは、生活費の口座とは別に置いておきたいところです。
どうしてそんなに必要なのか、不思議に感じるかもしれませんね。
たとえば、入居者が退去すれば、次の人が決まるまで家賃は入ってきません。それなのに、ローンの返済は毎月ちゃんと来ます。
そのうえ、退去のあとには、部屋のそうじや修理(原状回復)の費用もかかります。
給湯器の交換は10万〜15万円、エアコンの交換は8万〜12万円ほどが目安で、壊れるときは、だいたい急に壊れます。
だから、家賃の5〜10%ほどを、専用の口座に自動で積み立てておくのがおすすめです。
収支を考えるときは、年間の空室による損失を5〜10%くらいで見ておくと、現実に近いかなと思います。
それから、毎年5月ごろに届く固定資産税の納付書も忘れずに。あらかじめ毎月少しずつ取りわけておくと、あわてません。
よく起こる出費の目安
| 出費の種類 | 金額の目安 | 起こりやすい時期 |
|---|---|---|
| 給湯器の交換 | 10万〜15万円 | 設置から10年前後 |
| エアコンの交換 | 8万〜12万円 | 設置から10年前後 |
| 退去後の原状回復 | 部屋の状態による | 入居者の退去のたび |
| 外壁塗装・屋上防水(一棟) | 数百万円〜1,000万円超 | 10〜15年ごと |
| 固定資産税・都市計画税 | 物件による | 毎年(納付書は5月ごろが多い) |
※あくまで一般的な目安です。物件の状態や地域によって大きく変わります。
予備資金を決める手順
予備資金の考え方は、むずかしくありません。まず、毎月の固定費を出します。ローン返済が6万5,000円、管理費などが1万円、固定資産税の月割りが数千円なら、合計で8万円ほどです。
これに3〜6か月をかけると、24万〜48万円ほど。そこに、給湯器やエアコンなど、設備の交換に備える分を足して、50万〜100万円ほどを用意する、というイメージです。
一棟なら部屋数が増えるぶん、この何倍にもなります。「多すぎるかな」と思うくらいで、ちょうどいいことが多いですよ。
注意:頭金と諸費用に貯金をすべて使ってしまうと、最初の空室や修理で、すぐに資金が足りなくなります。「買えるお金」ではなく、「買ったあとも暮らせるお金」を残してくださいね。
持ち出しに耐えられるかの確認
最後に、物件を選ぶ前に一度立ち止まって考えてほしいことがあります。それが「持ち出し」に耐えられるかどうかです。
持ち出しとは、家賃収入だけでは足りなくて、自分の財布からお金を足すことです。
不動産投資で失敗する人の多くは、「利益が出ない」ことよりも、「持ち出しが続いて、耐えられなくなる」ことで苦しくなっています。
だからこそ、物件を買う前に、最悪のパターンを想定しておくことが大切です。
たとえば、次のようなことを考えてみてください。
満室だと思っていた部屋が、半年空いたらどうなるか。金利が上がって、毎月の返済が増えたらどうなるか。大きな修理が、突然必要になったらどうなるか。
こうしたときに、貯金から数か月分を出しても、生活が苦しくならないでしょうか。
また、収益の数字を見るときは、表面利回りだけを信じないことも大切です。広告に出ている利回りは、空室も経費も引いていない、いわば「理想の数字」なんですよね。
実際に手元に残るお金は、運営にかかる経費を引いた実質利回りで見るようにしましょう。
もう1つ、「ローンの返済に対して、収入にどれくらい余裕があるか」を示す返済の余裕率(DSCR)という考え方もあります。
たとえば、都内の区分マンション(2,000万円)の試算では、この数字が1.14と低めになり、1か月の空室や故障で赤字に転びやすいと言えます。
一方で、地方の一棟アパート(6,000万円、頭金20%)の試算では、1.67と余裕のある結果でした。ただしこれは、あくまで私が試算した一例ですよ。
最終的に大切なのは、数字より「自分がどこまで耐えられるか」を、事前に確かめておくことです。
不安なときは、1人で抱えこまず、宅建士や税理士、金融機関などの専門家に相談してから決めてほしいなと思います。
3つの利回りを使い分ける
利回りには、見る場所によっていくつか種類があります。広告で見るのは、ほとんどが表面利回りです。
| 利回りの種類 | 何を見ているか | 使いどころ |
|---|---|---|
| 表面利回り | 満室の年間家賃 ÷ 物件価格 | 物件をざっと比べるとき |
| 実質利回り | 空室や経費を引いた利益 ÷ 物件価格 | 実際の収益力を知るとき |
| 総投資額に対する利回り | 利益 ÷(物件価格+諸費用) | 借入の金利と比べるとき |
※計算の細かい考え方は、金融機関や会社によって異なることがあります。
私が特に大事にしているのは、3つ目の見方です。諸費用まで含めたお金に対して、利益がどれくらいあるのか。それが借入の金利を十分に上回っているかどうかで、事業としてやっていけるかを判断します。
持ち出しチェックのやり方
最後に、買う前にやっておきたい確認を、まとめてお伝えしますね。
1つ目は、空室が半年続いたときの赤字額を計算すること。2つ目は、金利が1〜2%上がったときの返済額を調べること。3つ目は、大きな修理が100万円かかったとき、貯金から出せるかを確認すること。
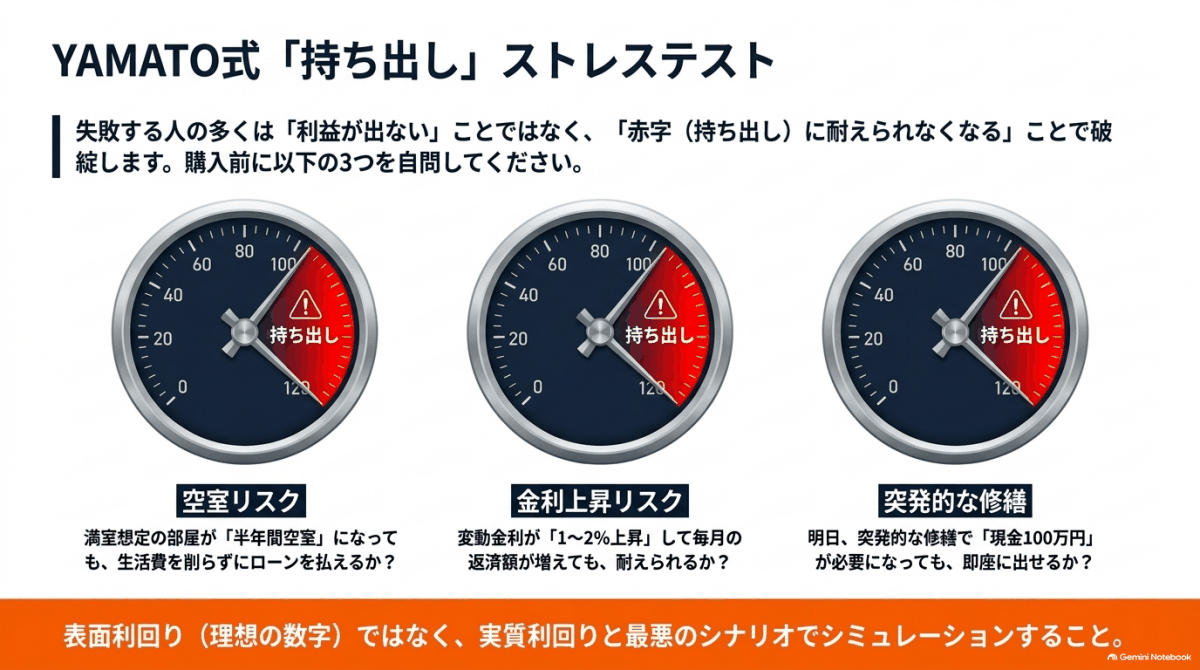
この3つに耐えられるなら、あなたの資金計画はかなり堅い、と言っていいと思います。逆に、どれかひとつでも厳しいなら、頭金を増やすか、物件を見直すか、もう少し貯金をためてから動くのも、立派な選択です。
ポイント:「いくら借りられるか」ではなく、「いくらまで赤字を出しても大丈夫か」から逆算して、物件の価格を考えてみましょう。
不動産投資の資金に関するよくある質問(FAQ)
Q1. 不動産投資は1万円からでも始められますか?
A. 不動産クラウドファンディングやJ-REITなら、1万円〜数万円ほどから始められます。ただし、これは物件を自分で買うのではなく、不動産に出資する形の投資です。分配金や価格は変動する可能性があるので、商品ごとの内容をよく確認し、最終的な判断は専門家にご相談ください。
Q2. 頭金10万円でも物件は買えますか?
A. 中古の区分マンションなどでは、頭金10万円ほどで買えるケースもあります。ただし、別に諸費用が200万円前後かかることもあり、借入が大きいぶん、毎月の手残りも少なくなりがちです。空室や金利の上昇に耐えられるか、事前によく確認してから決めてくださいね。
Q3. 諸費用は物件価格の何%くらいかかりますか?
A. あくまで一般的な目安ですが、新築で3〜5%、中古で7〜10%ほどと言われています。内容は、仲介手数料、登記費用、ローンの手数料、印紙代、保険料などです。物件や金融機関によって変わるので、購入前に見積もりをもらって確認しましょう。
Q4. 買ったあとの予備資金は、どのくらい必要ですか?
A. 毎月の固定の支払い(ローン返済、管理費、税金の月割りなど)の3〜6か月分が、一般的な目安です。区分マンション1戸なら50万〜100万円、一棟アパートなら200万〜300万円ほどが一つの目安になります。物件の築年数や状態によっても変わるので、余裕をもって準備してください。
Q5. 貯金が少ないうちは、何から始めるのがよいですか?
A. 自己資金が100万円に届かないうちは、借入を使った現物投資は慎重に考えたほうがいいかなと思います。まずはクラウドファンディングやJ-REITで経験を積みつつ、お金をためる方法があります。どの方法が合うかは、収入や家族の状況でも変わるため、最終的な判断は専門家にご相談くださいね。
まとめ
ここまで読んでくれて、ありがとうございます。最後に、大事なポイントを振り返っておきますね。
- 少額の入口はあるが、現物不動産は頭金、諸費用、予備資金の合計で考える
- 諸費用は新築で3〜5%、中古で7〜10%が一般的な目安
- 頭金が少ないと始めやすいが、返済負担や売却の難しさが増える
- 予備資金は固定費の3〜6か月分を目安に、生活費とは別に残す
- 物件を選ぶ前に、万一の持ち出しに耐えられるかを確認する
不動産投資は、少ないお金でも入口はあります。でも、現物の不動産を買うなら、頭金だけでなく、諸費用と、空室や修繕に備える予備のお金までセットで考えてほしいんです。
自己資金の段階別・進め方の目安
| 自己資金 | 現実的な選択肢 |
|---|---|
| 100万円未満 | クラウドファンディングやJ-REITで経験を積みつつ、貯金をふやす |
| 100万〜300万円 | 地方の築古戸建ての現金買い、公庫を併用した小さな再生 |
| 300万〜500万円 | 中古区分マンションに、ある程度の頭金を入れて挑戦 |
| 1,000万円以上 | 地方都市の中古一棟アパートに、頭金20%ほどで挑戦 |
※一般的な目安であり、収入や家族の状況、物件の条件によって最適な答えは変わります。
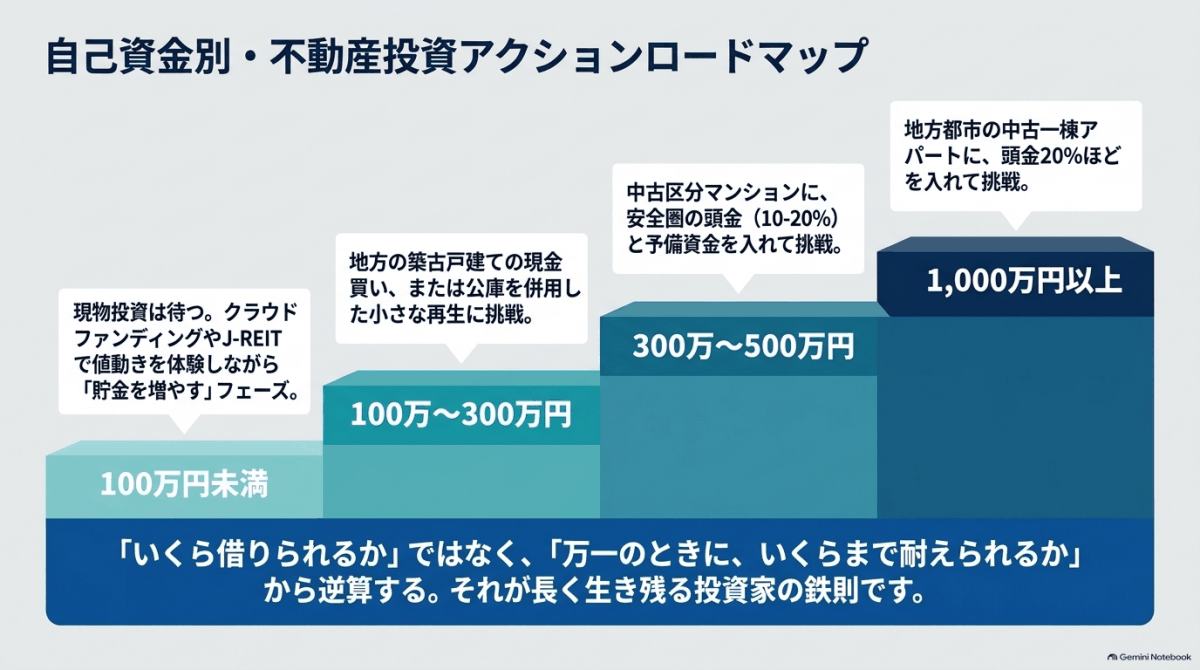
「いくらから始められるか」より、「万一のときに、いくらまで耐えられるか」を先に考える。これが、長く続けるためのコツだと、私は思っています。
焦って買う必要はありません。今の自分に合ったやり方を選んで、一歩ずつ進んでいきましょう。
この記事に出てくる金額や割合は、一般的な目安であり、将来の利益や安全を約束するものではありません。税金の扱いや制度は変わることがあります。正確な情報は各公的機関や金融機関の公式サイトで確認し、最終的な判断は宅建士や税理士などの専門家にご相談ください。
コメント